 Finanse • Bankowość • Ubezpieczenia
Co to jest assistance samochodowe?
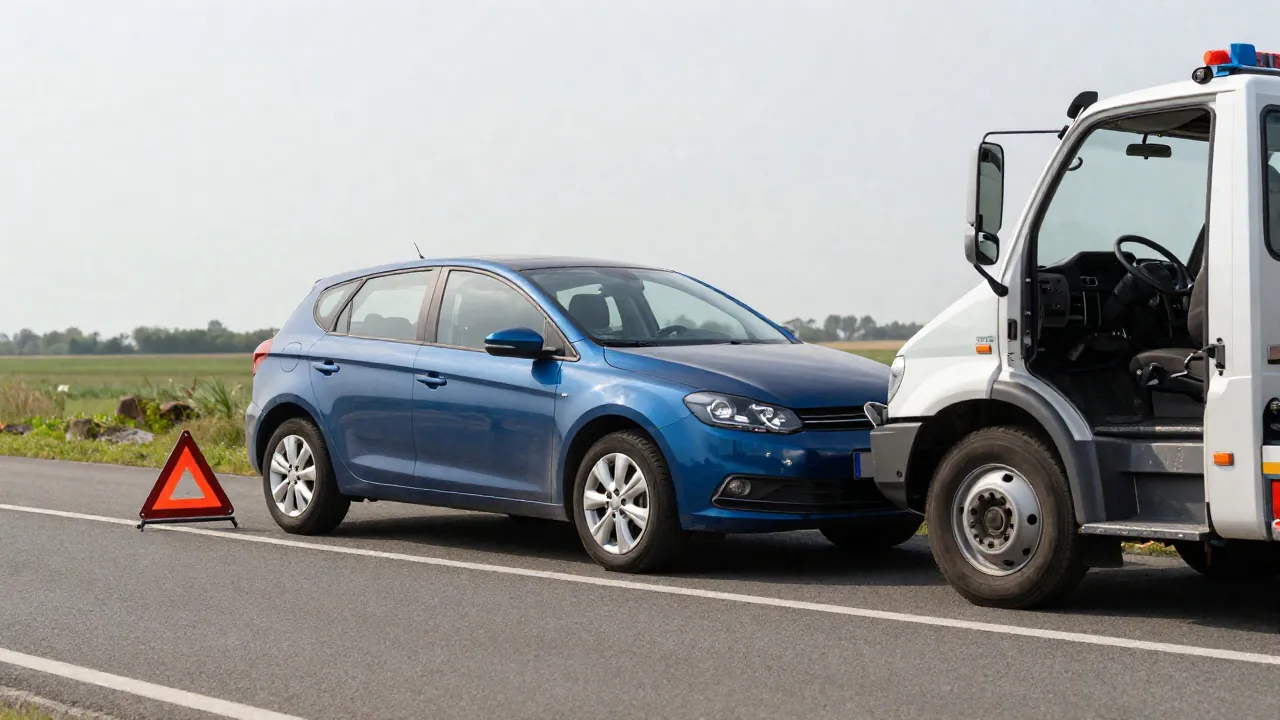
Assistance samochodowe, nazywane także auto assistance, polega na organizacji pomocy po zdarzeniu związanym z pojazdem. Ochrona może dotyczyć samego auta, kierowcy i pasażerów, a jej zakres zależy od wybranego wariantu ubezpieczenia.
Assistance często jest dodatkiem do OC lub AC, ale na rynku występują również samodzielne polisy oraz warianty krótkoterminowe, na przykład na czas zagranicznego wyjazdu. Nie jest to ubezpieczenie obowiązkowe, dlatego sam fakt posiadania OC nie oznacza automatycznie prawa do holowania czy samochodu zastępczego.
Co obejmuje assistance samochodowe?
Zakres assistance nie jest jednolity. O tym, czy dane świadczenie przysługuje, decydują przede wszystkim przyczyna zdarzenia, wariant polisy, limity oraz zapisy OWU.
W zależności od umowy pomoc może zostać uruchomiona po awarii, kolizji, wypadku, kradzieży pojazdu albo wybranym problemie technicznym. Podstawowa polisa może mieć znacznie węższy zakres niż wariant rozszerzony.
Pomoc techniczna i holowanie
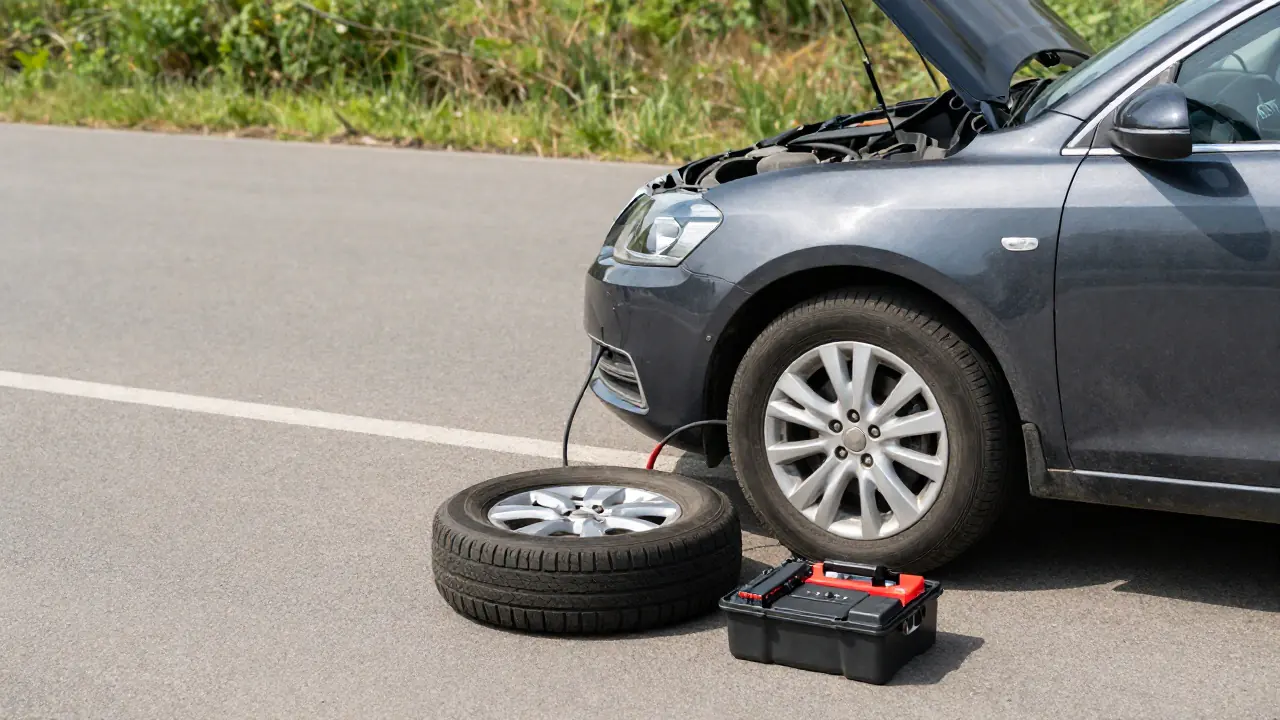
Najczęściej kojarzonym świadczeniem jest dojazd pomocy drogowej i próba naprawy na miejscu zdarzenia. Może ona obejmować między innymi uruchomienie silnika po rozładowaniu akumulatora, wymianę koła, dostarczenie paliwa albo zabezpieczenie pojazdu.
Jeśli naprawa na miejscu nie jest możliwa, ubezpieczyciel może zorganizować holowanie do warsztatu lub innego wskazanego miejsca. Nie oznacza to jednak automatycznie pokrycia kosztów części, całej naprawy ani usług przekraczających limit określony w umowie.
Samochód zastępczy, nocleg i dalsza podróż
Rozszerzone warianty assistance mogą zapewniać samochód zastępczy, nocleg, transport kierowcy i pasażerów do miejsca zamieszkania albo możliwość kontynuowania podróży. Takie świadczenia są zwykle powiązane z konkretną przyczyną zdarzenia, na przykład wypadkiem lub kradzieżą auta.
OWU może określać maksymalną liczbę dni korzystania z samochodu zastępczego, jego klasę, miejsce odbioru i warunki zwrotu. Podobne ograniczenia dotyczą noclegu oraz transportu osób, dlatego sama informacja o obecności danego świadczenia w pakiecie nie wystarcza do oceny ochrony.
Pomoc przy nietypowych problemach na drodze
Niektóre polisy obejmują sytuacje takie jak brak paliwa, zatankowanie niewłaściwego paliwa, zatrzaśnięte kluczyki, przebita opona lub rozładowany akumulator. W innych umowach pomoc w takich przypadkach jest dodatkowo płatna albo w ogóle wyłączona.
Przy wyborze polisy sprawdź nie tylko nagłówki świadczeń, lecz także definicje zdarzeń. Różnica między pomocą po wypadku a pomocą po zwykłej awarii może przesądzić o tym, czy ubezpieczyciel zorganizuje usługę.
Jak działa assistance krok po kroku?
Po awarii lub wypadku najpierw zadbaj o bezpieczeństwo swoje i innych uczestników ruchu. Jeśli sytuacja tego wymaga, oznacz miejsce zdarzenia i wezwij służby ratunkowe, zanim skontaktujesz się z ubezpieczycielem.
Następnie zadzwoń do centrum assistance pod numer wskazany w polisie, aplikacji lub dokumentach ubezpieczenia. Przygotuj numer polisy, dokładną lokalizację, dane samochodu, opis zdarzenia oraz informację o liczbie osób potrzebujących pomocy.
- Opisz, co się stało i czy samochód może bezpiecznie poruszać się o własnych siłach.
- Zapytaj, jaki zakres pomocy obejmuje Twoja polisa i jaki obowiązuje limit.
- Ustal, czy ubezpieczyciel organizuje usługę, czy również pokrywa jej koszt.
- Nie zamawiaj samodzielnie lawety, hotelu ani auta zastępczego bez wcześniejszej zgody, chyba że OWU przewiduje inną procedurę.
- Zachowaj numer zgłoszenia, rachunki, protokoły i dokumenty związane ze zdarzeniem.
Samodzielnie zamówiona pomoc może nie zostać rozliczona, nawet jeśli mieści się w ogólnym zakresie assistance. Wyjątkiem mogą być sytuacje nagłe, w których kontakt z centrum był obiektywnie niemożliwy, ale sposób postępowania zawsze trzeba sprawdzić w OWU.
Czego assistance może nie obejmować?
Najczęstsze ograniczenia dotyczą limitu kilometrów, limitu kosztów, liczby świadczeń i maksymalnego czasu korzystania z auta zastępczego. Ubezpieczyciel może też rozdzielać limity obowiązujące w Polsce i za granicą.
Wyłączenia mogą odnosić się do wieku pojazdu, sposobu jego użytkowania, rodzaju zdarzenia albo kraju, w którym doszło do awarii. Niektóre warianty nie obejmują zwykłej awarii, a inne ograniczają pomoc po zdarzeniach powstałych wskutek rażącego naruszenia zasad bezpieczeństwa.
Assistance nie należy też utożsamiać z pełnym finansowaniem naprawy. Polisa może zapewnić dojazd mechanika, podstawowe usprawnienie lub holowanie, ale koszt części i dalszych prac warsztatowych może pozostać po stronie właściciela samochodu.
Assistance w Polsce a assistance za granicą
Przed wyjazdem sprawdź, czy ochrona obejmuje wszystkie państwa na trasie. Sama nazwa assistance nie oznacza ochrony w każdym kraju Europy, a zakres terytorialny może wskazywać konkretną listę państw lub wyłączenia.
Za granicą znaczenie mają również limit holowania, zasady transportu kierowcy i pasażerów, możliwość zorganizowania noclegu, sposób naprawy oraz rozliczenie kosztów w obcej walucie. Sprawdź także, czy polisa obejmuje powrót do Polski, czy tylko pomoc do najbliższego warsztatu.
Przed wyjazdem zapisz numer centrum assistance i pobierz dokumenty polisy. Przydatne jest również sprawdzenie, czy ubezpieczyciel wymaga wcześniejszej akceptacji kosztów oraz jakie dokumenty trzeba przedstawić po wykonaniu usługi.
Na co zwrócić uwagę przy wyborze polisy?
Porównując oferty, nie ograniczaj się do ceny. Tańszy wariant może mieć niski limit holowania, obejmować tylko wypadki albo nie zapewniać pomocy poza Polską.
| Element polisy | Co sprawdzić | Dlaczego ma znaczenie |
|---|---|---|
| Przyczyna zdarzenia | Awaria, kolizja, wypadek, kradzież i problemy techniczne | Nie każda sytuacja uruchamia ochronę |
| Holowanie | Limit kilometrów, kierunek transportu i liczba świadczeń | Pomoc może nie obejmować długiego transportu do wybranego warsztatu |
| Samochód zastępczy | Liczba dni, przyczyna zdarzenia, klasa auta i warunki odbioru | Świadczenie nie musi przysługiwać po każdej awarii ani przez cały czas naprawy |
| Zakres terytorialny | Polska, wybrane państwa lub szerszy obszar zagraniczny | Ochrona może nie działać w każdym kraju na trasie |
| Koszty | Limit kosztów, udział własny i usługi organizowane bezpłatnie | Ubezpieczyciel może organizować pomoc, ale nie pokrywać wszystkich wydatków |
| Wyłączenia | Wiek pojazdu, sposób użytkowania i rodzaje awarii | Wyłączenie może pozbawić prawa do świadczenia mimo opłaconej składki |
Przy wyborze zwróć uwagę przede wszystkim na sytuacje, które realnie mogą wydarzyć się podczas Twoich podróży. Jeśli samochód jest używany za granicą, zakres terytorialny i zasady transportu osób będą ważniejsze niż samo hasło o dostępności pomocy drogowej.
Assistance a OC i AC, najważniejsze różnice
Różnica między assistance a OC i AC polega przede wszystkim na celu ochrony. OC posiadaczy pojazdów mechanicznych dotyczy odpowiedzialności za szkody wyrządzone innym osobom i jest obowiązkowe dla właścicieli pojazdów.
AC, czyli autocasco, zapewnia finansową ochronę samochodu przed określonymi szkodami, na przykład uszkodzeniem lub kradzieżą, zgodnie z warunkami umowy. Assistance koncentruje się natomiast na organizacji usług, takich jak holowanie, naprawa na miejscu, transport podróżnych albo samochód zastępczy.
Jedno ubezpieczenie nie zastępuje drugiego. Można mieć OC bez assistance, AC z ograniczonym assistance albo samodzielną polisę pomocową. Ostateczny zakres zależy od konkretnej umowy i OWU obowiązujących w dniu zawarcia lub odnowienia ochrony.
Komentarze (0)
Nie ma jeszcze komentarzy. Rozpocznij dyskusję.