 Finanse • Bankowość • Ubezpieczenia
Najważniejsze informacje o wkładzie własnym
Przygotowanie do kredytu hipotecznego nie polega wyłącznie na odłożeniu określonej kwoty. Bank sprawdza także wartość nieruchomości, źródło pieniędzy, dochody, zobowiązania i historię spłat. Dlatego sam wysoki wkład własny nie gwarantuje pozytywnej decyzji.
- 20% to najczęściej spotykany poziom przy standardowym kredycie hipotecznym.
- 10% może wystarczyć w części banków, ale zwykle wiąże się z dodatkowymi warunkami.
- Wkład liczy się od wartości zaakceptowanej przez bank, a nie zawsze wyłącznie od ceny zapisanej w umowie.
- Własne środki trzeba odróżnić od pieniędzy na koszty transakcyjne i wykończenie.
- Parametry gwarancji BGK oraz dostępność programu trzeba sprawdzić przed złożeniem wniosku.
Ile wynosi standardowy wkład własny do kredytu hipotecznego?
Banki najczęściej oczekują wkładu własnego na poziomie 20% wartości nieruchomości lub kosztów inwestycji. Zasada wiąże się ze wskaźnikiem LtV, czyli relacją kwoty kredytu do wartości zabezpieczenia. Im wyższy wkład, tym niższa część ceny finansowana przez bank.
Podstawą tych wymogów jest między innymi Rekomendacja S Komisji Nadzoru Finansowego. Jest to dokument kierowany do banków, a nie przepis ustanawiający jedno, powszechne minimum dla każdego kredytobiorcy. Bank może przyjąć własne, bardziej szczegółowe zasady.
Czy można dostać kredyt hipoteczny z 10% wkładu własnego?
Tak, w części ofert bank może zaakceptować 10% wkładu. Zwykle oznacza to jednak dodatkowe zabezpieczenie, takie jak ubezpieczenie niskiego wkładu, oraz konieczność spełnienia pozostałych warunków dotyczących dochodów, nieruchomości i historii kredytowej.
Nie każdy bank oferuje finansowanie przy 10% i nie każdy klient otrzyma je na takich samych zasadach. Trzeba sprawdzić, czy niższy wkład wpływa na prowizję, marżę, koszt zabezpieczenia albo inne elementy oferty. Te parametry są zmienne i powinny być oceniane na podstawie aktualnych dokumentów banku.
Jak obliczyć wkład własny? Przykłady dla mieszkania za 400 000 zł i 500 000 zł
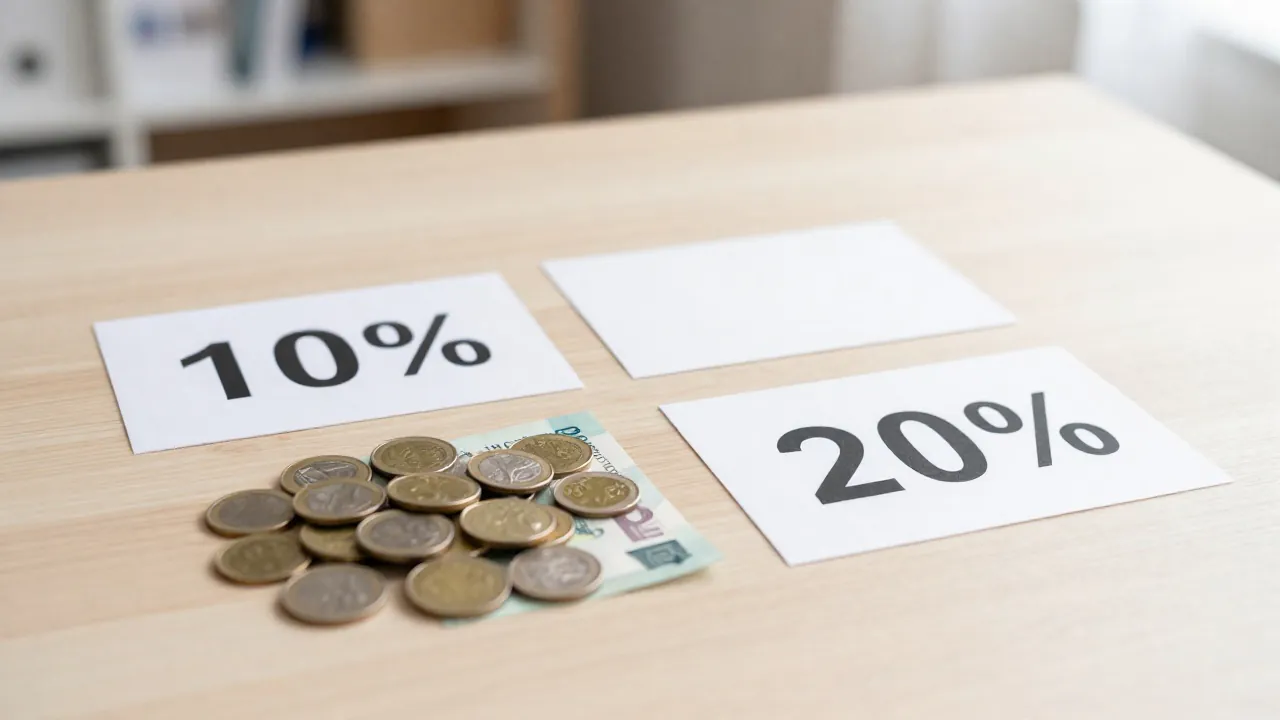
Najprostszy wzór wygląda tak: wartość nieruchomości mnoży się przez wymagany procent wkładu. Przy zakupie bank może jednak posługiwać się wartością z operatu szacunkowego, dlatego cena z umowy i wartość przyjęta do zabezpieczenia nie zawsze są identyczne.
| Wartość nieruchomości | Wkład 10% | Wkład 20% | Kwota kredytu przed innymi korektami |
|---|---|---|---|
| 400 000 zł | 40 000 zł | 80 000 zł | 360 000 zł przy 10% lub 320 000 zł przy 20% |
| 500 000 zł | 50 000 zł | 100 000 zł | 450 000 zł przy 10% lub 400 000 zł przy 20% |
Tabela pokazuje wyłącznie działanie procentów. Nie uwzględnia prowizji, ubezpieczeń, kosztów zakupu ani ewentualnej różnicy między ceną transakcyjną a wyceną banku. Przy budowie domu bank analizuje dodatkowo kosztorys, harmonogram robót i wartość działki.
Co może być wkładem własnym przy kredycie hipotecznym?
Gotówka i oszczędności
Najbardziej typową formą wkładu są oszczędności zgromadzone na rachunku, lokacie albo w innej legalnej formie. Bank może poprosić o dokumenty potwierdzające źródło środków, zwłaszcza gdy pieniądze niedawno wpłynęły na konto.
Darowizna od członka rodziny może być źródłem pieniędzy na wkład, ale trzeba ją prawidłowo udokumentować i rozliczyć zgodnie z aktualnymi wymogami podatkowymi. Bank może wymagać umowy darowizny, potwierdzenia przelewu oraz dokumentów dotyczących pochodzenia środków.
Działka przy budowie domu
Przy budowie domu wartość posiadanej działki może zostać uwzględniona jako wkład własny, jeśli grunt jest związany z finansowaną inwestycją, ma uregulowany stan prawny i spełnia warunki banku. Działka nie powinna być automatycznie obciążona w sposób, który uniemożliwia ustanowienie zabezpieczenia.
Bank może przyjąć wartość działki z własnej wyceny, a nie kwotę podaną przez właściciela. Nie ma też gwarancji, że uzna 100% jej wartości. Znaczenie mają między innymi lokalizacja, przeznaczenie gruntu, dostęp do drogi i możliwość prowadzenia inwestycji.
Kredyt bez wkładu własnego, jak działa gwarancja BGK?
Rodzinny kredyt mieszkaniowy z gwarancją Banku Gospodarstwa Krajowego może w określonych sytuacjach zastąpić brakujący wkład albo uzupełnić jego część. Rozwiązanie jest dostępne wyłącznie na zasadach programu, dla osób spełniających warunki dotyczące między innymi sytuacji mieszkaniowej, nieruchomości i zdolności kredytowej.
Gwarancja BGK jest zabezpieczeniem części kredytu, a nie bezzwrotną dopłatą. Zgodnie z parametrami wskazywanymi dla programu łączna kwota gwarantowanej części kredytu i wkładu kredytobiorcy nie może przekroczyć określonych limitów, w tym 200 000 zł, a maksymalna kwota gwarancji wynosi 100 000 zł.
Za gwarancję pobierana jest prowizja według zasad programu, dlatego aktualne limity i opłaty trzeba sprawdzić na stronie BGK oraz w banku przed publikacją lub złożeniem wniosku.
Brak gotówkowego wkładu nie oznacza braku kosztów. Kredytobiorca nadal spłaca kapitał i odsetki, ponosi opłaty związane z transakcją, a bank nadal ocenia jego sytuację finansową. Program nie gwarantuje pozytywnej decyzji.
Jakie koszty trzeba mieć oprócz wkładu własnego?
Wkład własny to tylko jedna część budżetu potrzebnego do zakupu albo budowy. Osobno trzeba przeanalizować koszty wyceny nieruchomości, aktu notarialnego, wpisów do księgi wieczystej, ewentualnej prowizji bankowej, ubezpieczeń i prac wykończeniowych.
Przy rynku wtórnym może pojawić się podatek od czynności cywilnoprawnych, o ile dana transakcja nie korzysta ze zwolnienia. Na rynku pierwotnym zakres kosztów wygląda inaczej, ale często trzeba szybciej zaplanować wydatki na wykończenie lokalu. Nie istnieje jedna uniwersalna kwota kosztów dodatkowych dla każdego zakupu.
Czy większy wkład własny zawsze się opłaca?
Większy wkład zmniejsza kwotę kredytu, a przez to zwykle ogranicza sumę odsetek naliczanych w całym okresie spłaty. Może też ułatwić spełnienie wymogów banku i zmniejszyć potrzebę korzystania z dodatkowego zabezpieczenia.
Z drugiej strony przeznaczenie wszystkich oszczędności na zakup zostawia mniej pieniędzy na przeprowadzkę, wykończenie i nieprzewidziane wydatki. Przy wyborze zwróć uwagę przede wszystkim na to, ile środków pozostanie po transakcji. Większy wkład nie zastępuje zdolności kredytowej, a niższy nie zawsze oznacza identyczny koszt w każdym banku.
Przed złożeniem wniosku warto przeanalizować także czynniki wpływające na zdolność kredytową, takie jak raty innych zobowiązań, limity kart, koszty utrzymania i stabilność dochodów. Pomocny może być materiał co obniża zdolność kredytową, zwłaszcza jeśli planujesz porównać kilka wariantów finansowania.
Stan informacji i zmienność warunków
Opis zasad i limitów programu został przygotowany z kontrolą informacji na wrzesień 2026 roku. Oferty banków, koszty zabezpieczeń, lista banków uczestniczących w programie BGK oraz przepisy mogą się zmienić, dlatego przed podpisaniem umowy trzeba sprawdzić aktualne dokumenty i warunki konkretnej instytucji.
Komentarze (0)
Nie ma jeszcze komentarzy. Rozpocznij dyskusję.