 Finanse • Bankowość • Ubezpieczenia
Czy ubezpieczenie domu jest obowiązkowe?
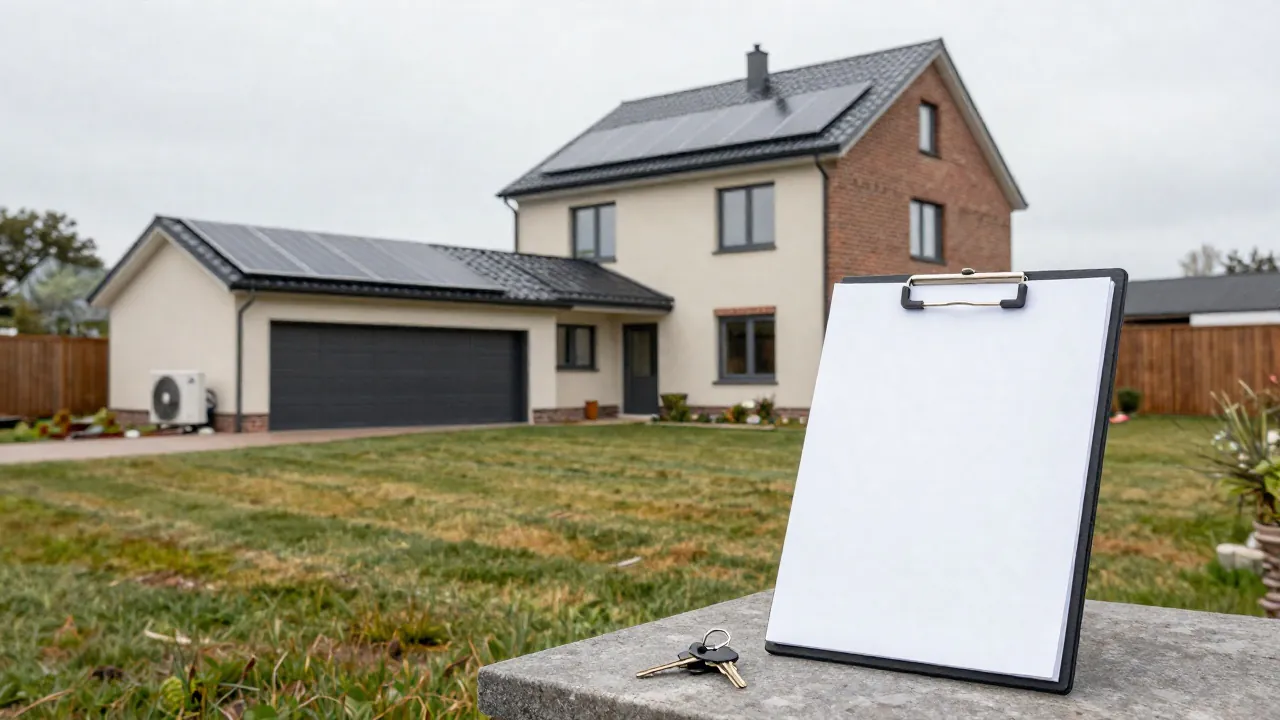
Standardowe ubezpieczenie domu lub mieszkania nie jest w Polsce powszechnie obowiązkowe. Można jednak spotkać dwa wyjątki praktyczne: bank może wymagać polisy przy kredycie hipotecznym, a właściciel gospodarstwa rolnego może podlegać obowiązkowi ubezpieczenia budynków rolniczych.
Wymóg banku wynika z umowy kredytowej, a nie z powszechnego obowiązku ustawowego. Obowiązkowe ubezpieczenie budynków rolniczych to natomiast odrębny produkt, którego nie należy utożsamiać z pełnym ubezpieczeniem domu, wyposażenia i odpowiedzialności cywilnej. Przepisy warto sprawdzić według stanu obowiązującego w dniu zawierania umowy.
Co może obejmować ubezpieczenie domu?
Zakres ochrony zależy od wariantu polisy i ogólnych warunków ubezpieczenia, czyli OWU. Zwykle można ubezpieczyć kilka kategorii mienia, ale nie oznacza to, że wszystkie są objęte ochroną automatycznie.
Budynek, elementy stałe i ruchomości domowe
Budynek obejmuje konstrukcję oraz podstawowe części nieruchomości, natomiast elementy stałe mogą obejmować między innymi instalacje, podłogi, zabudowę kuchenną, armaturę i trwale zamontowane urządzenia. Ruchomości domowe to przykładowo meble, sprzęt RTV i AGD, ubrania oraz inne przedmioty używane w gospodarstwie domowym.
Osobno trzeba sprawdzić ochronę garażu, ogrodzenia, budynku gospodarczego, tarasu, fotowoltaiki, pompy ciepła i mienia pozostawionego na posesji. W umowie mogą obowiązywać dla nich oddzielne sumy lub limity odpowiedzialności.
OC w życiu prywatnym i assistance domowy
OC w życiu prywatnym może pomóc przy szkodach wyrządzonych osobom trzecim, na przykład zalaniu mieszkania sąsiada. Zakres zależy jednak od definicji w OWU, limitu oraz wyłączeń.
Assistance domowy może obejmować organizację pomocy hydraulika, ślusarza, elektryka lub serwisu po określonym zdarzeniu. Przed zakupem sprawdź liczbę interwencji, limit kosztów i sytuacje, w których usługa nie przysługuje.
Ubezpieczenie domu, na co zwrócić uwagę w OWU?
Zakres ochrony i definicje zdarzeń
Zakres podstawowy może obejmować wybrane zdarzenia losowe, a rozszerzenia dodają kolejne ryzyka lub kategorie mienia. Nie zakładaj, że każda polisa obejmuje powódź, podtopienie, zalanie, przepięcie, kradzież z włamaniem, dewastację, huragan i grad.
Szczególnej uwagi wymagają definicje. Zalanie może oznaczać szkodę spowodowaną awarią instalacji, powódź może być związana z wystąpieniem wody z określonego źródła, a podtopienie może mieć jeszcze inne warunki. Nazwa pakietu nie zastępuje lektury OWU.
Wyłączenia odpowiedzialności i karencja
Wyłączenia opisują sytuacje, w których ubezpieczyciel nie odpowiada albo może ograniczyć wypłatę. Sprawdź zapisy dotyczące pustostanu, rażącego niedbalstwa, niewykonania przeglądów, nieprawidłowych zabezpieczeń, szkód powstałych podczas remontu oraz zmiany sposobu użytkowania budynku.
Karencja oznacza okres od zawarcia umowy, w którym ochrona dla określonego ryzyka jeszcze nie działa albo działa w ograniczonym zakresie. Może dotyczyć między innymi powodzi, dlatego trzeba sprawdzić jej długość i dokładne warunki w konkretnej polisie.
Suma ubezpieczenia, limity i ryzyko niedoubezpieczenia
Suma ubezpieczenia wyznacza maksymalną odpowiedzialność ubezpieczyciela, ale nie jest automatyczną gwarancją wypłaty tej kwoty. Odszkodowanie zależy również od rozmiaru szkody, limitów, wyłączeń i sposobu ustalania wartości.
W przypadku domu znaczenie ma zwykle wartość odtworzeniowa, czyli koszt odbudowy przy użyciu podobnych materiałów i technologii. Wartość rzeczywista uwzględnia zużycie, a wartość rynkowa odnosi się do ceny możliwej do uzyskania na rynku. Właściwa metoda wynika z umowy i rodzaju mienia.
Cena zakupu domu nie musi odpowiadać kosztowi jego odbudowy. Sumę warto przeanalizować po remoncie, rozbudowie, zakupie drogiego wyposażenia oraz przy wyraźnym wzroście kosztów materiałów i robocizny.
Franszyza oraz udział własny
Franszyza integralna oznacza próg, poniżej którego odszkodowanie nie jest wypłacane. Franszyza redukcyjna lub udział własny zmniejsza natomiast kwotę świadczenia, zgodnie z zasadami zapisanymi w umowie.
Te mechanizmy mogą dotyczyć tylko wybranych ryzyk albo kategorii mienia. Przy porównywaniu ofert sprawdź nie tylko ich wysokość, lecz także sposób naliczania i to, czy udział własny jest kwotowy, czy procentowy.
Obowiązki właściciela nieruchomości
OWU mogą wymagać wykonywania przeglądów technicznych, utrzymywania sprawnych zamków i zabezpieczeń, ochrony rur przed mrozem oraz prawidłowego użytkowania instalacji. Niekiedy trzeba także zgłosić dłuższe niezamieszkanie, remont, zmianę sposobu użytkowania lub rozpoczęcie działalności w domu.
Zachowanie dokumentów potwierdzających przeglądy i naprawy ułatwia wykazanie, że właściciel wykonywał obowiązki wynikające z umowy. Konkretne wymagania trzeba odczytać w OWU, ponieważ różnią się między produktami.
Jak porównywać oferty ubezpieczenia domu?
Porównuj oferty przy tych samych założeniach dotyczących wartości domu, wyposażenia i zakresu ryzyk. Sama niższa składka nie przesądza o jakości ochrony, a wyższa cena nie gwarantuje szerszej odpowiedzialności.
- Sprawdź, czy ubezpieczony jest budynek, elementy stałe, ruchomości, garaż, ogrodzenie, budynki gospodarcze i instalacje dodatkowe.
- Porównaj sumy ubezpieczenia oraz osobne limity dla elektroniki, biżuterii, gotówki, mienia na posesji i pomieszczeń gospodarczych.
- Przeczytaj definicje powodzi, podtopienia, zalania, przepięcia i kradzieży oraz sprawdź karencję dla tych zdarzeń.
- Zweryfikuj wyłączenia, franszyzę, udział własny, wymagane zabezpieczenia i obowiązki dotyczące przeglądów.
- Sprawdź sposób likwidacji szkody, zasady automatycznego odnowienia, zmianę składki oraz możliwość aktualizacji sum ubezpieczenia.
| Element porównania | Co sprawdzić w ofercie | Dlaczego ma znaczenie |
|---|---|---|
| Zakres ochrony | Zdarzenia losowe, kradzież, przepięcie, powódź, OC i assistance | Te same nazwy pakietów mogą oznaczać różne definicje i ograniczenia |
| Przedmiot ubezpieczenia | Budynek, elementy stałe, ruchomości, garaż, ogrodzenie, instalacje | Nie każdy składnik majątku jest objęty polisą automatycznie |
| Suma i limity | Wartość odtworzeniowa lub rzeczywista oraz limity dla wybranych rzeczy | Zbyt niska suma może nie wystarczyć na odbudowę lub zakup mienia |
| Wyłączenia i karencja | Pustostan, zabezpieczenia, przeglądy, powódź, remont i okres oczekiwania | Wpływają na to, czy ubezpieczyciel odpowiada za konkretną szkodę |
| Udział w szkodzie | Franszyza integralna, redukcyjna i udział własny | Mogą wyłączyć wypłatę albo zmniejszyć jej wysokość |
Co zrobić po szkodzie?
Najpierw ogranicz rozmiar szkody, o ile można to zrobić bez narażania zdrowia i życia. Po zalaniu zakręć dopływ wody, po pożarze nie wracaj do niebezpiecznego budynku, a po kradzieży zabezpiecz miejsce i postępuj zgodnie z wymaganiami polisy.
Zrób zdjęcia, zachowaj uszkodzone przedmioty, rachunki, protokoły interwencji i dokumenty dotyczące napraw. Zgłoś szkodę w sposób oraz terminie wskazanym w OWU, a podczas oględzin przekaż ubezpieczycielowi informacje potrzebne do ustalenia zakresu i wysokości szkody.
Na jakie pytania odpowiedzieć przed zakupem polisy?
Przed zawarciem lub odnowieniem umowy zapytaj, czy ochrona obejmuje konkretny typ budynku, wszystkie części posesji i wyposażenie o wyższej wartości. Ustal także, czy potrzebujesz rozszerzenia o powódź, przepięcie, kradzież, OC w życiu prywatnym albo assistance.
Poproś o wyjaśnienie sposobu wyliczenia sumy ubezpieczenia, limitów, franszyz i udziału własnego. Jeśli dom jest kredytowany, sprawdź również, czy polisa spełnia wymagania banku, ale nie traktuj samego wymogu bankowego jako potwierdzenia pełnego zakresu ochrony.
Komentarze (0)
Nie ma jeszcze komentarzy. Rozpocznij dyskusję.